Hauptinhalt
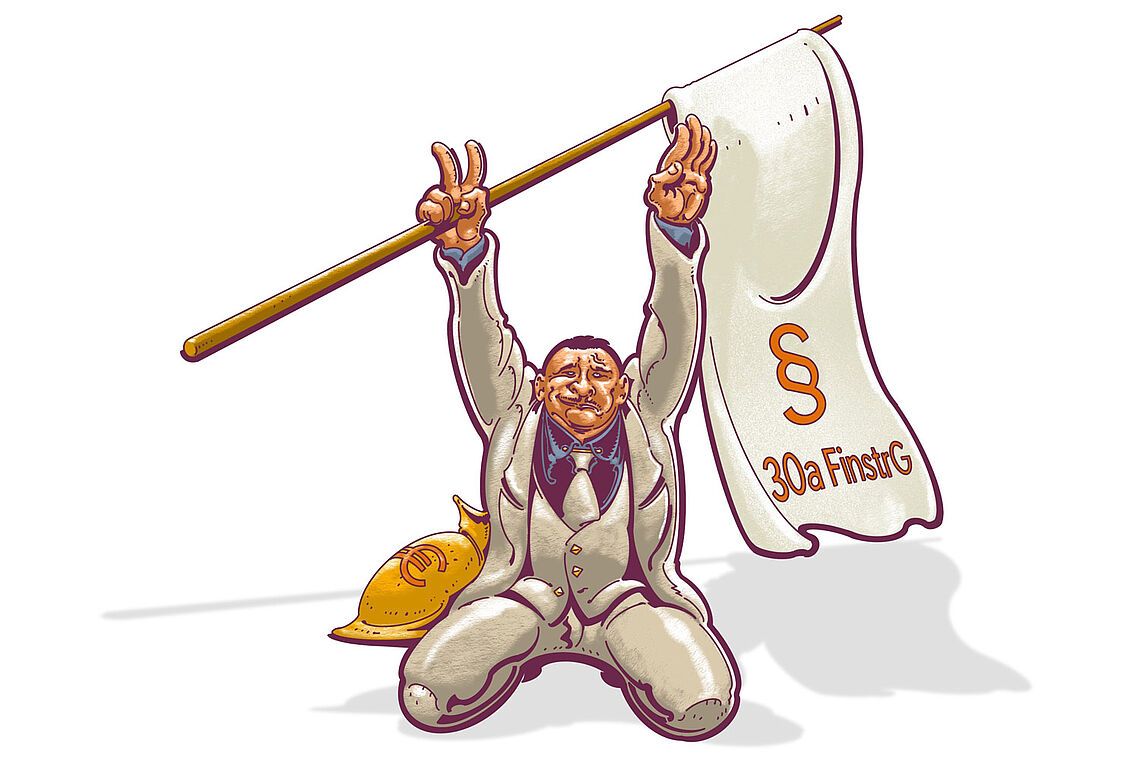
Die weiße Fahne hissen heißt steuerlich: Sich mit dem Verkürzungszuschlag einverstanden
erklären und rasch zahlen.
Verkürzungszuschlag
Die steuerliche Anonymverfügung
TIPP: Mehr Qualität in Ihren Suchergebnissen
GEWINN auf Google als bevorzugte Quelle hinzufügen.
GEWINN auf Google als bevorzugte Quelle hinzufügen.

Im Zuge einer Außen- bzw. Betriebsprüfung fahren die Finanzprüfer nicht selten sogenannte „Mehrergebnisse“ ein, die auf gut Deutsch den Steuerbürgern Abgabennachforderungen bescheren. Damit nicht genug, landen die dazugehörigen Betriebsprüfungsberichte bei der Finanzstrafbehörde, die analysiert, ob eine Begehung finanzstrafrechtlicher Tatbestände vorliegt. Wer ein schlechtes Gewissen hat und sich keine Finanzstrafe einhandeln will, kann beim Fiskus gegen klingende Münze einen Ablass erwirken, was uns zu § 30a Finanzstrafgesetz (FinstrG) bringt.
Jetzt weiterlesen
Sie haben bereits ein GEWINN-Abo?
Sichern Sie sich jetzt Ihr Angebot und lesen Sie weiter
Zu den Angeboten