Hauptinhalt
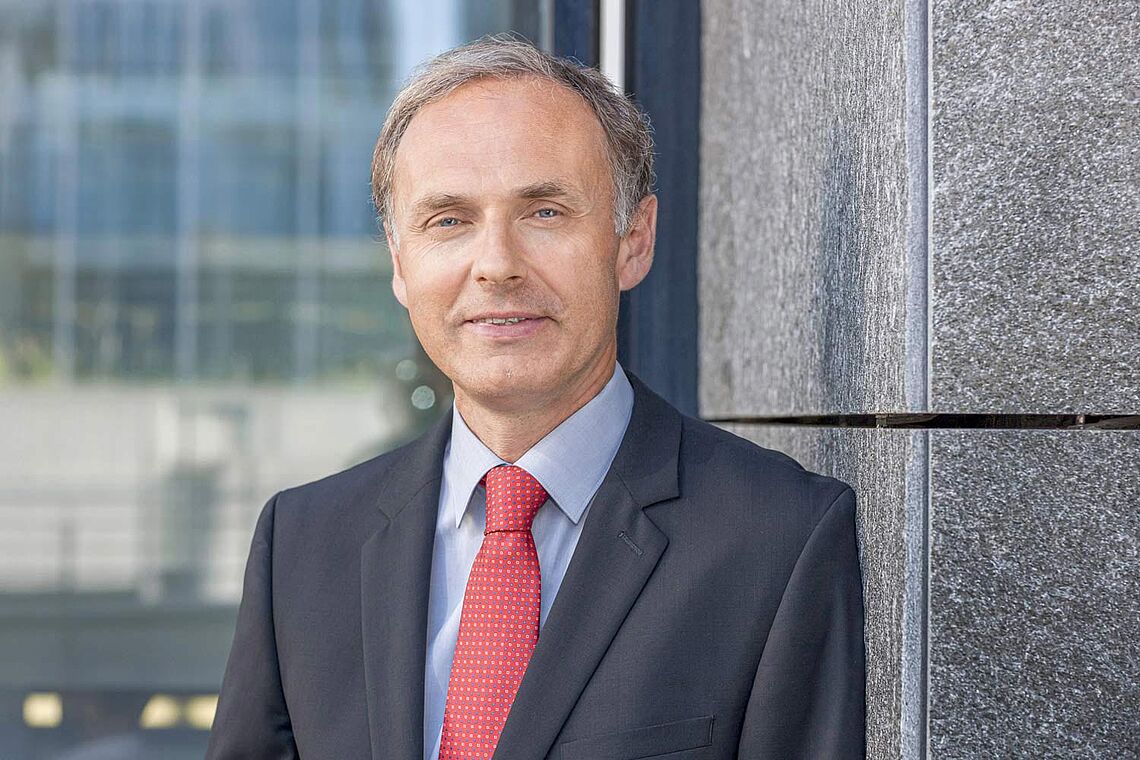
Interview mit Thomas Schüßler
„Man sieht jetzt erste Risse im Technologiesektor“
GEWINN auf Google als bevorzugte Quelle hinzufügen.
„Mein Spaßfaktor geht aktuell gegen null“: Das sagte DWS-Fondsmanager Thomas Schüßler vor zwei Jahren im Interview mit GEWINN. Damals hatte er die Tech-Rallye mit seinem Top-Dividende-Fonds naturgemäß verpasst und musste eine Underperformance seines Fonds hinnehmen. Dieser zählt mit einem Fondsvolumen von mehr als 25 Milliarden Euro zu den größten aktiv verwalteten Aktienfonds Europas. Mittlerweile hat sich an den Märkten aber einiges verändert. Und Schüßler scheint wieder mehr Spaß an seinem Job zu haben …
GEWINN: Herr Schüßler, an den Börsen war zuletzt eine differenzierte Entwicklung zu beobachten: Während amerikanische Technologieaktien teils scharf korrigierten, haben sich Standardwerte, gerade auch in Europa, gut entwickelt. Sehen Sie jetzt weitere Chancen jenseits der großen Technologiewerte? Und was bedeutet das konkret für Ihren Fonds?
Schüßler: Der DWS Top Dividende setzt stark auf Diversifikation. Das war im Zuge des KI-Booms an den Märkten kein Thema. Alle haben in Technologieaktien investiert. Dadurch ist dieser Sektor aber extrem dominant geworden, die reine Größe dieses Bereichs ist ja schon ein Risiko. Da waren einzelne Player von der Marktkapitalisierung her auf einmal doppelt so groß wie alle Versorger zusammen. Jetzt sieht man aber erste Risse in diesem Bereich. Und an der Börse laufen endlich auch wieder andere Sektoren sehr gut.
GEWINN: Sehen Sie eine größere Umschichtung aus hoch bewerteten US-Wachstumswerten in (europäische) Standardwerte und das vielzitierte Platzen einer vermeintlichen Blase im Techsektor oder eher nur eine kurze Korrektur?
Schüßler: Wir hatten von 2023 bis 2025, getrieben durch diesen KI-Boom, drei Jahre in Folge zweistellige Renditen im S&P-500-Index. In der Geschichte gab es bislang maximal fünf Jahre hintereinander mit zweistelligen Kursrenditen – dieser Rekord stammt aus der Zeit des Dotcom-Booms in den 1990er-Jahren. Es kann also schon noch weitergehen, aber irgendwann setzt auch wieder die Schwerkraft ein. Im Übrigen war das, was wir zuletzt gesehen haben, ja noch gar keine Korrektur. Das war höchstens eine Verschnaufpause.
GEWINN: Apropos Schwerkraft. Könnten weitere Zinsanstiege die Börsen generell belasten?
Schüßler: Es ist in der Tat so, dass steigende Zinsen für den Aktienmarkt per se schlecht sind – und zwar für alle Aktien. Wenn die Zinsen steigen, nimmt das Risiko zu. Aber aktuell sehen wir ja noch vergleichsweise moderate Zinsniveaus, und viel höher wird es auch nicht gehen. Das wäre ja für die Zinskosten der Staaten fatal. Steigen die Zinsen in den USA um einen Prozentpunkt, erhöhen sich die jährlichen Zinskosten im ersten Jahr bereits um mehr als 300 Milliarden US-Dollar. Das entspricht fast einem Drittel der jährlichen Verteidigungsausgaben. Insofern ist der Handlungsspielraum der Notenbanker begrenzt. Viel höher als fünf Prozent kann die Fed bei den Leitzinsen nicht gehen, sonst würde sie eine Staatsschuldenkrise riskieren.
GEWINN: Sie sprachen vorhin von ersten Rissen im Technologiebereich. Können Sie das genauer erklären?
Schüßler: Die Kreditmärkte senden aktuell deutliche Warnsignale und zunehmende Skepsis gegenüber der massiven schuldenfinanzierten KI-Expansion von Technologieunternehmen. Die Kreditmärkte sollte man übrigens immer im Auge behalten, denn die sind ein guter Realitätscheck. Sie sind rationaler, nicht so euphorisch wie die Aktienmärkte und haben in Krisenzeiten meist recht. Bei Anleihen zählt keine Wachstumsstory und keine Zukunftsfantasie, sondern nur, ob man sein Geld wieder zurückbekommt. Auch wir schauen uns bei der Aktienauswahl stets die Bilanzen an und achten insbesondere auf die Kreditratings.
GEWINN: Was steht sonst noch im Vordergrund bei der Aktienauswahl?
Schüßler: Wir investieren in Unternehmen, die solide aufgestellt sind, viel Geld verdienen und dieses Kapital auch wieder zurückführen. Und wir schauen selbstverständlich auf die Bewertung dieser Unternehmen. Darüber hinaus achten wir stark auf Diversifikation, investieren in ganz unterschiedliche Branchen, die miteinander gar nicht korrelieren oder sogar negativ korrelieren. Die einen sind zyklisch, die anderen nicht, die einen leiden unter hohen Zinsen, andere profitieren davon. Dadurch können wir das Risiko minimieren. Insgesamt ist unser Ansatz durchaus langweilig.
GEWINN: Inwiefern?
Schüßler: Die infrage kommenden Unternehmen haben meist keinen großen Traum, keine spannende Story. Aber sie erwirtschaften wie gesagt solide Gewinne, sind attraktiv bewertet und bereit, Kapital zurückzuzahlen. Und wenn sie Geld ausschütten, muss es auch da sein! Außerdem sind Dividenden in der Regel stabiler als die Gewinne von Unternehmen.
GEWINN: Von welchen Branchen reden wir hier?
Schüßler: Das sind zum Beispiel Industrie- und Rohstoffwerte, etwa Goldminen oder Ölkonzerne. Viele Investoren können heute nur noch zwei oder drei Ölkonzerne nennen, weil die nicht mehr im Fokus stehen. Wir haben auch Versorger. Oder Pharmawerte, die wollte gefühlt gar niemand mehr haben. Und natürlich Lebensmittelkonzerne. Unser Fonds ist eben anders.
GEWINN: Worauf achten Sie bei der Aktienauswahl mit Blick auf die Dividenden: die Höhe der Rendite, die Verlässlichkeit anhand der Historie oder künftige Steigerungen?
Schüßler: Es ist letztendlich eine Kombination aus all dem. Aber eines ist klar: Wer nur nach der Höhe der Rendite geht, macht einen Fehler. So einfach ist das nicht. Im Regelfall ist eine hohe Dividendenrendite sogar ein Warnsignal – oft ist der Kurs entsprechend schwach, und nicht selten folgen dann auch Kürzungen der Dividende. Ich will eine solide Dividende, die wächst. Werte zwischen zwei und fünf Prozent sind in der Regel bei der Dividendenrendite ideal.
GEWINN: Summa summarum ist Ihr Investmentansatz das Gegenteil von dem, was an den US-Börsen in den vergangenen Jahren en vogue war …
Schüßler: Ja, dort kauft man sozusagen einen Traum, es steht praktisch nur noch die Kursfantasie im Fokus. Der S&P 500 hat eine Dividendenrendite von nur noch etwa einem Prozent. Man setzt also komplett auf Kursgewinne. Für mich sind Kursgewinne nur die zweite Komponente, und zwar jene, die nicht vorhersehbar ist. Die andere Komponente sind eben die Ausschüttungen, und die sind sehr gut einschätzbar. Und sie helfen, wenn es mal nicht so gut läuft.
GEWINN: Gibt Ihnen die Performance in der Vergangenheit recht?
Schüßler: Langfristig liegt der Fonds bei etwa acht bis neun Prozent pro Jahr. Ich denke, das ist sehr solide. Zugegeben, in den vergangenen Jahren ist man damit nicht oder teilweise sogar negativ aufgefallen. Wir sind eben nicht so technologielastig und auch nicht so US-lastig. Aber dafür ist auch das Risiko begrenzt. Wir legen den Fokus auf den Kapitalerhalt und konnten zum Beispiel sogar im Krisenjahr 2022 Zugewinne erzielen.
Weitere Artikel